楽天証券から「e-iDeCoでの掛金額増額お手続きのご案内」というメールが届きました。
私の今の上限は月23,000円。もう上限まで積み立てているつもりだったので、「これ、私も対象なの?」と確認してみたら、なかなか大きな変更でした。
企業年金に加入していない会社員なら、2026年12月分から月62,000円まで。今より毎月39,000円、年間で468,000円も枠が増えます。
おお、結構増えるね…。でも、枠が増えることと、そこまで入れるかは別の話。老後のお金も気になるけど、今の旅行も楽しみたい。今回は制度の変更点と、届いたメールの手続きを整理しました。
2026年10月27日確認。掛金上限は加入区分・企業年金の状況で異なります。
まず結論。変わるのは2026年12月分から
今回の改正は、iDeCoに積み立てられる上限を引き上げるものです。全員の引き落とし額が自動で増えるわけではなく、増額したい人が手続きをする仕組みです。
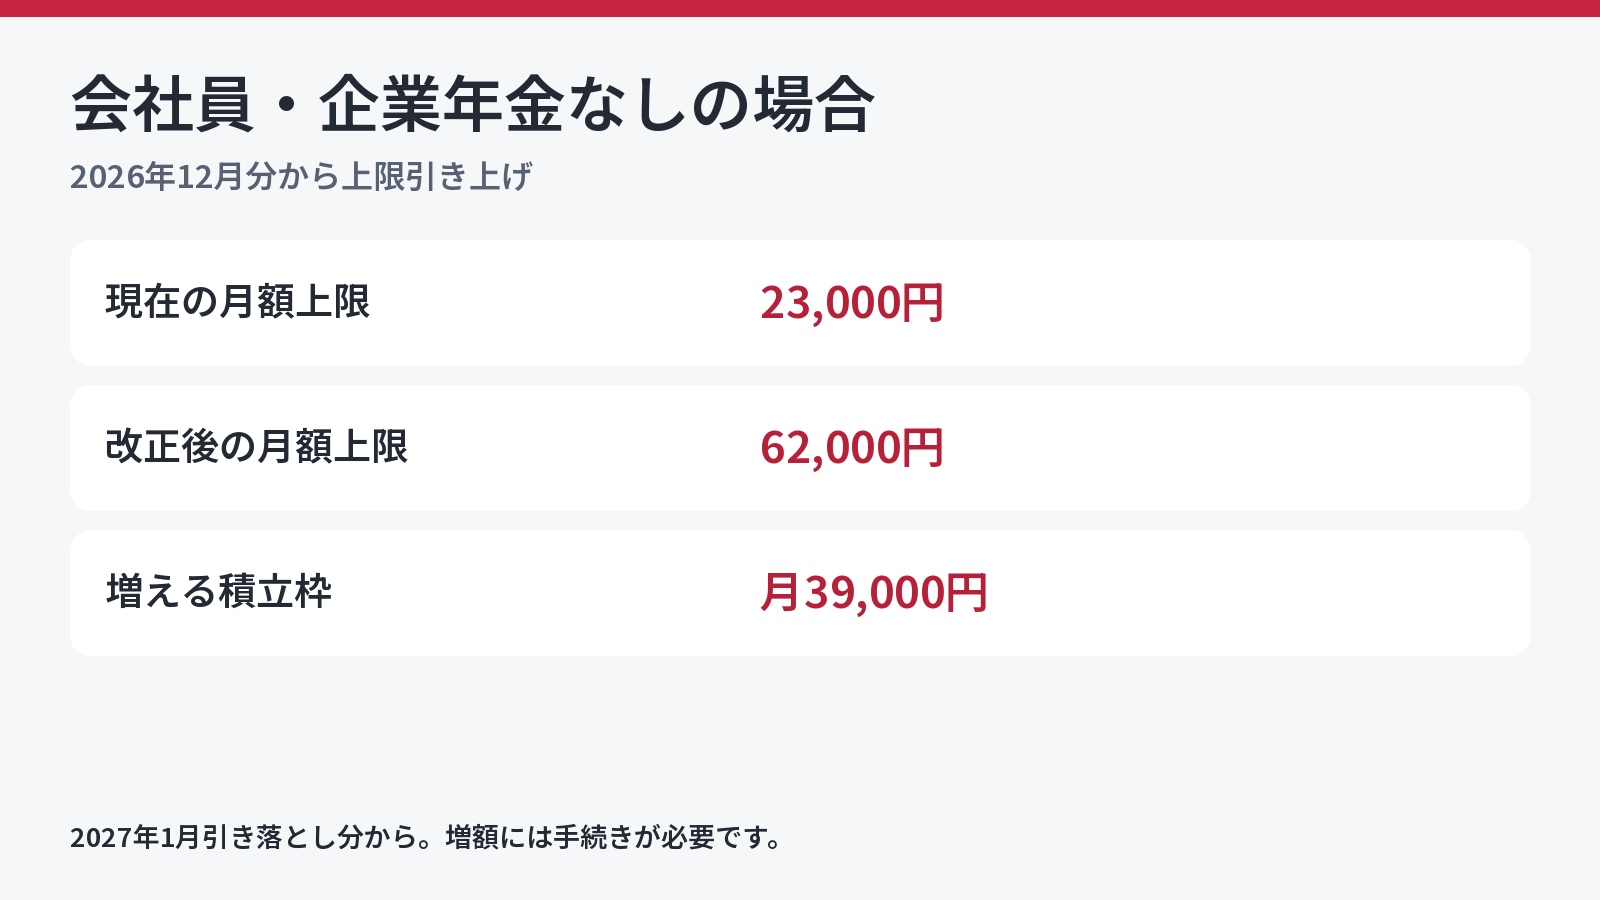
| 企業年金に加入していない会社員 | 現在 | 改正後 |
|---|---|---|
| 月額上限 | 23,000円 | 62,000円 |
| 12か月分の積立額 | 276,000円 | 744,000円 |
改正後の金額が反映されるのは、2027年1月の引き落とし(2026年12月分)から。12月の引き落としから増える、と勘違いしないようにしたいところです。年間額は同じ掛金を12か月納付した場合の換算で、2026年にそのまま全額控除できるという意味ではありません。
自分はいくらまで?会社員も条件で違う
「会社員は月62,000円」という見出しだけだと、ちょっと誤解しやすいです。企業年金に加入している人は、そちらと合わせた枠になります。
| 主な加入区分 | 改正前の月額上限 | 改正後の月額上限 |
|---|---|---|
| 会社員・企業年金なし | 23,000円 | 62,000円 |
| 会社員・企業年金あり/公務員 | 最大20,000円。企業年金等と合計55,000円以内 | 企業年金等と合計62,000円以内 |
| 自営業など(第1号)・任意加入被保険者 | 国民年金基金等と合計68,000円 | 国民年金基金等と合計75,000円 |
| 扶養されている配偶者など(第3号) | 23,000円 | 23,000円・変更なし |
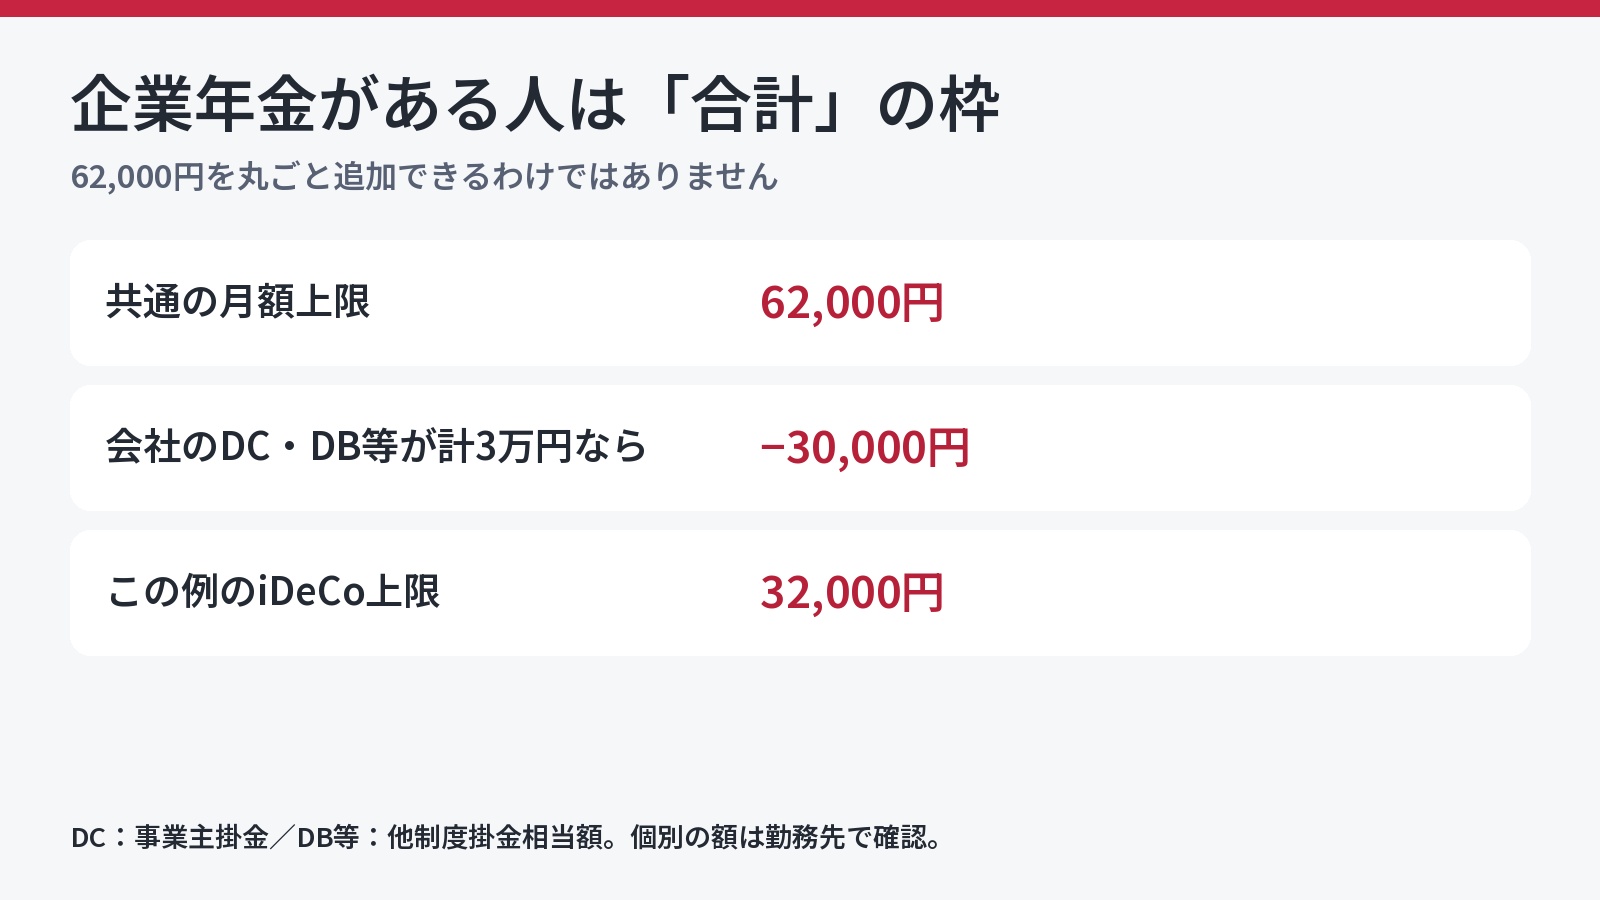
企業型DCや確定給付企業年金(DB)などに加入している場合、改正後のiDeCo上限は原則として62,000円-企業型DCの事業主掛金-DB等の他制度掛金相当額です。
例えば、差し引く企業年金の金額が合計30,000円なら、iDeCoの枠は月32,000円。62,000円を丸ごと追加できるわけではありません。マッチング拠出との併用など、加入条件も確認が必要です。
私の場合も「会社員で、現在の制度上の上限が23,000円」という前提なら対象です。ただ、読んでいる方の23,000円が単なる設定額なのか、制度上の上限なのかは別。勤務先の企業年金や口座の登録区分を確認してから申し込みましょう。
楽天証券のメールは、12月の手続き案内
10月27日に届いたメールは、毎月定額で納付している第1号・第2号・任意加入被保険者向けの、e-iDeCoでの増額案内でした。今回の増額対象ではない第3号の方は除かれます。
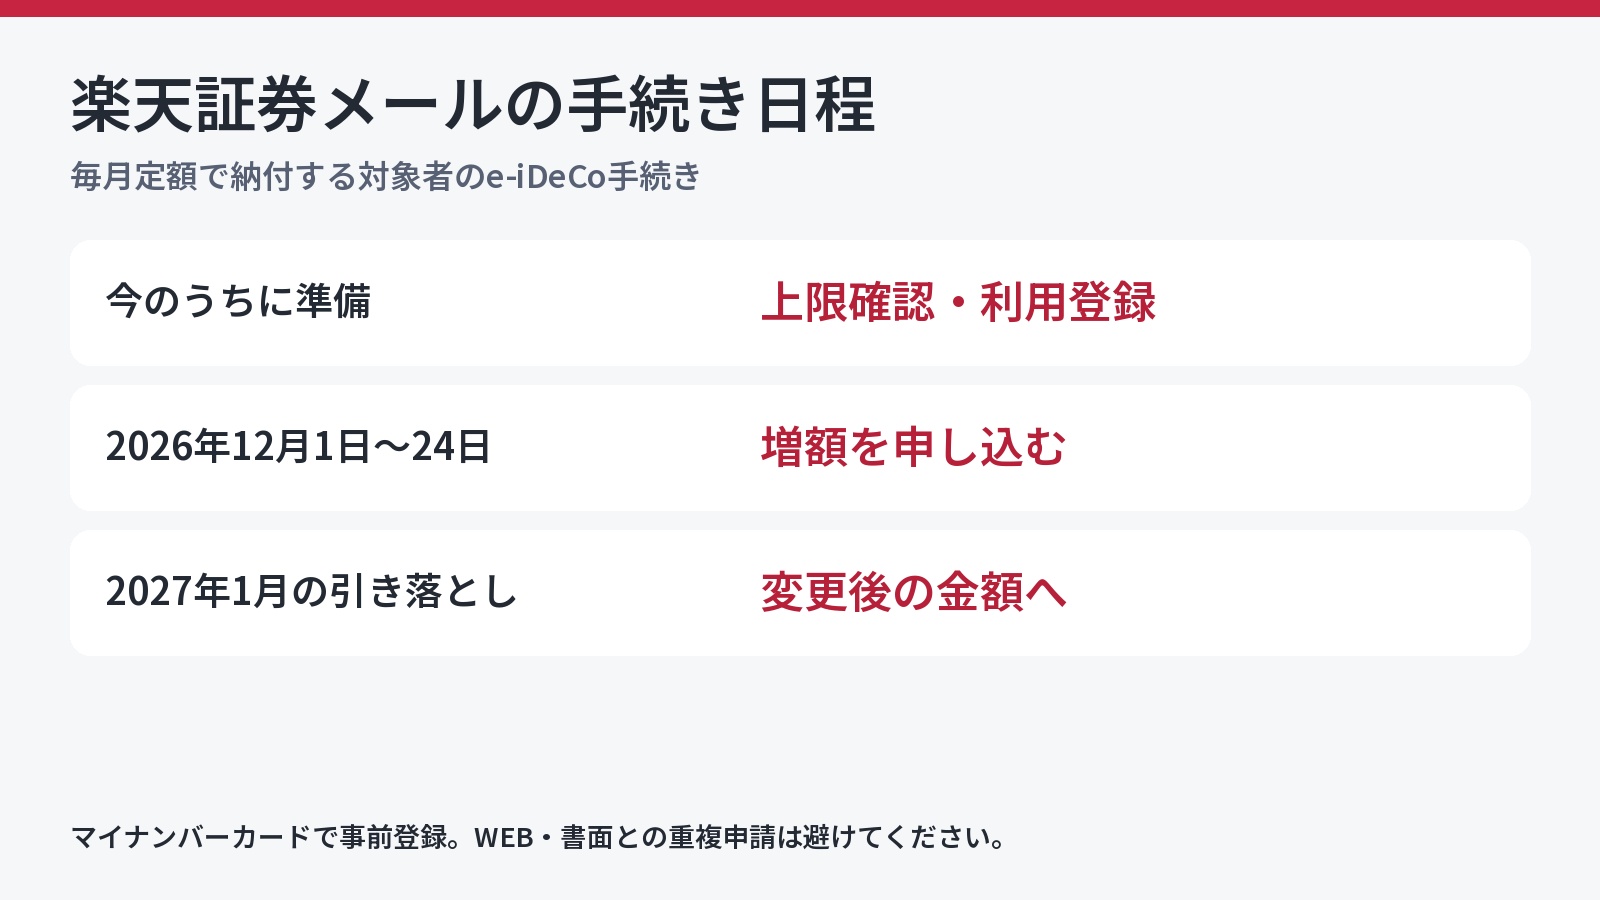
- 今のうち:自分の上限と希望する掛金を確認。e-iDeCo未登録なら、マイナンバーカードで利用登録。
- 2026年12月1日~24日:e-iDeCoで増額手続き。
- 2027年1月:変更後の金額で引き落とし。対象は2026年12月分。
楽天証券は12月上旬の登録集中を見込んでいるため、利用登録だけ先に済ませておくとよさそうです。月別指定で納付している人は、同じ手続きとは限らないので公式案内を確認してください。
すでに楽天証券のWEBフォームや書面で申し込んだ人は、重複して申し込まないこと。メールと公式ページで重複時の扱いの表現に違いがありましたが、いずれも重複申請を避けるよう案内しています。申込済みで迷ったら、追加申請の前に楽天証券へ確認するのが確実です。
上限まで増やす?節税は魅力だけど、手元のお金も大事
iDeCoの掛金は全額が所得控除の対象です。ただし、入れたお金が全部、税金として戻るわけではありません。税負担の軽減額は、自分の所得や税率によって変わります。
たとえば月23,000円から62,000円へ増やし、その増額分を12か月納付すると、追加の所得控除は468,000円。仮にその全額に所得税20%・住民税10%が適用されるなら、税負担の軽減は概算で年140,400円です。復興特別所得税は含めず、税率の境目や他の控除も考慮しない単純計算なので、誰でもこの金額になるわけではありません。
一方、引き落とされる掛金自体は年468,000円増えます。税金が軽くなるとしても、毎月の家計から出ていく金額はきちんと見ておきたいですね。
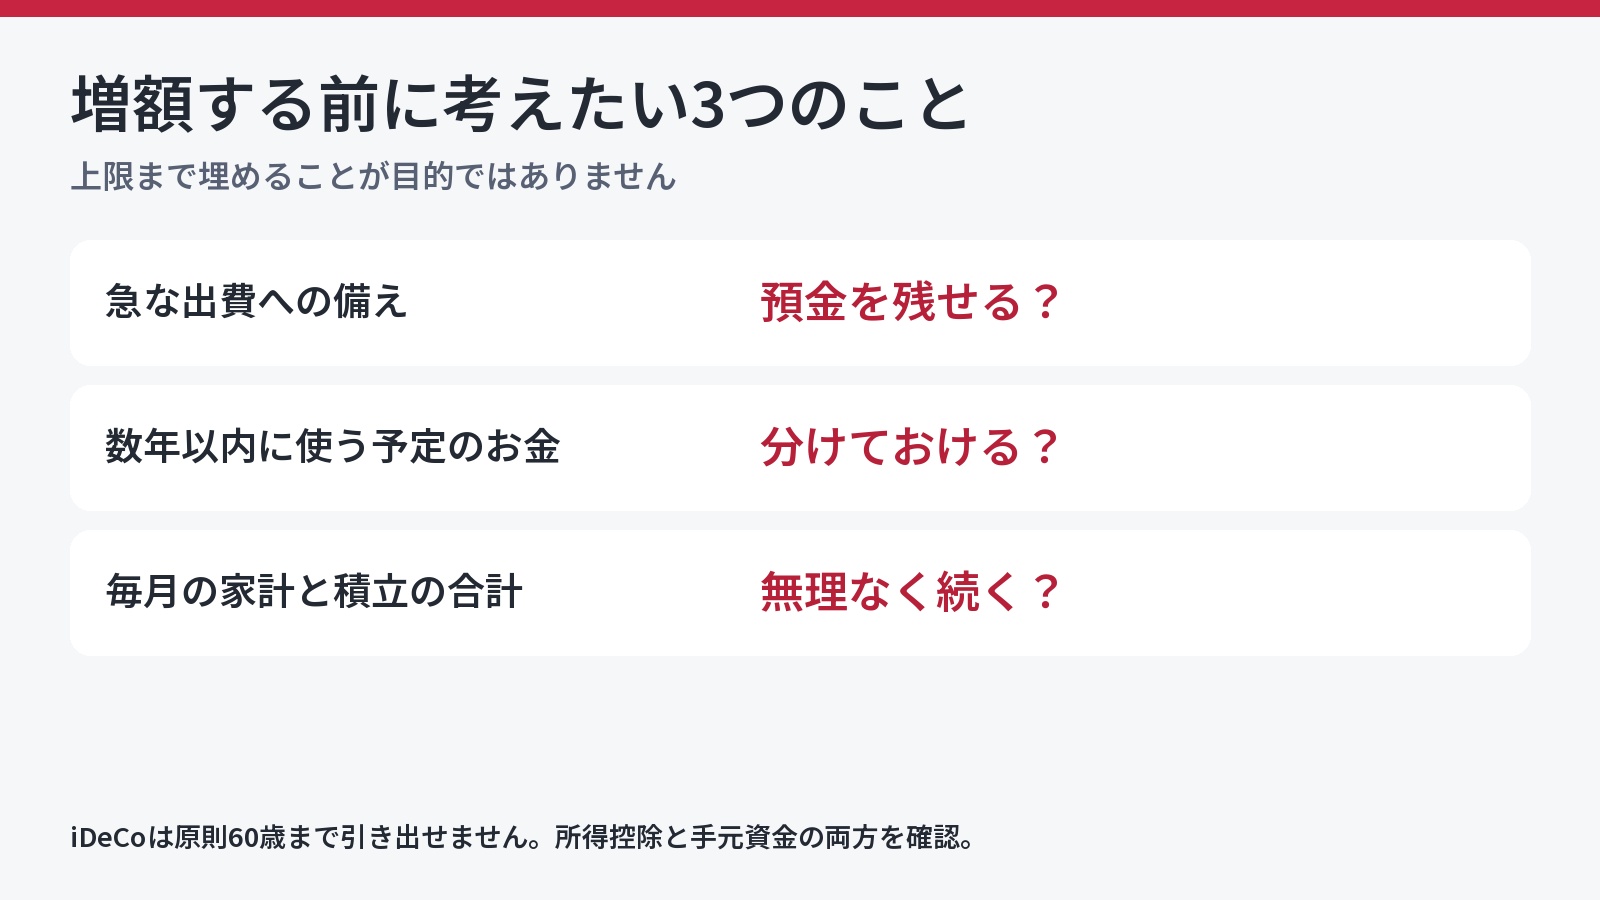
そしてiDeCoは、原則60歳になるまで引き出せません。加入期間によって受け取り開始がさらに後になる場合もあります。増額後に「旅行代が足りないから少し戻そう」はできないんですよね。
なので、考える順番はこのあたりかなと思います。
- 急な出費に備える預金は残せるか
- 数年以内に使う予定のお金まで積み立てようとしていないか
- 今の積立や生活費と合わせても無理なく続けられるか
今の23,000円を続ける、30,000円や40,000円にする、余裕があれば上限まで。上限が62,000円になるからといって、いきなり満額にする必要はありません。
選ぶ運用商品によっては元本割れもあり、手数料もかかります。また、受け取り時は退職所得控除や公的年金等控除の対象になりますが、退職金などとの兼ね合いで税金がかかる場合も。「入り口の節税」だけで決めないようにしたいです。
加入年齢も拡大。ただし、誰でも無条件ではありません
もう一つの変更は、一定の条件を満たす人が70歳未満まで加入・掛金の拠出をできるようになること。老齢基礎年金やiDeCoの老齢給付金を受給していないこと、マッチング拠出をしていないことなどの条件があります。60歳以降の加入を考える方は、ご自身の年金受給状況も含めて確認してください。
みんなは増やす?私はまず金額を考えるところから
今回のメールで「自分も対象なのか」が分かって、やっと具体的に考え始められました。
月23,000円から62,000円。選択肢が増えるのはありがたい。でも、老後のために今の楽しみを全部我慢するのも、私にはちょっと違う気がするんですよね。飛行機にも乗りたいし、旅行にも行きたいし。
まずは手元に残すお金を決めて、そのうえで増やせる額を考えようかな。
みんなはどうします?上限まで増やす?少しだけ増額?それとも今のまま?
参考:厚生労働省:2026年12月のiDeCo制度改正/楽天証券:制度改正と手続き/iDeCo公式:制度の特徴/iDeCo公式:よくあるご質問。制度説明は2026年10月27日時点。個別の上限・手続きは最新の公式案内で確認してください。