こんにちは、あすぱらです。
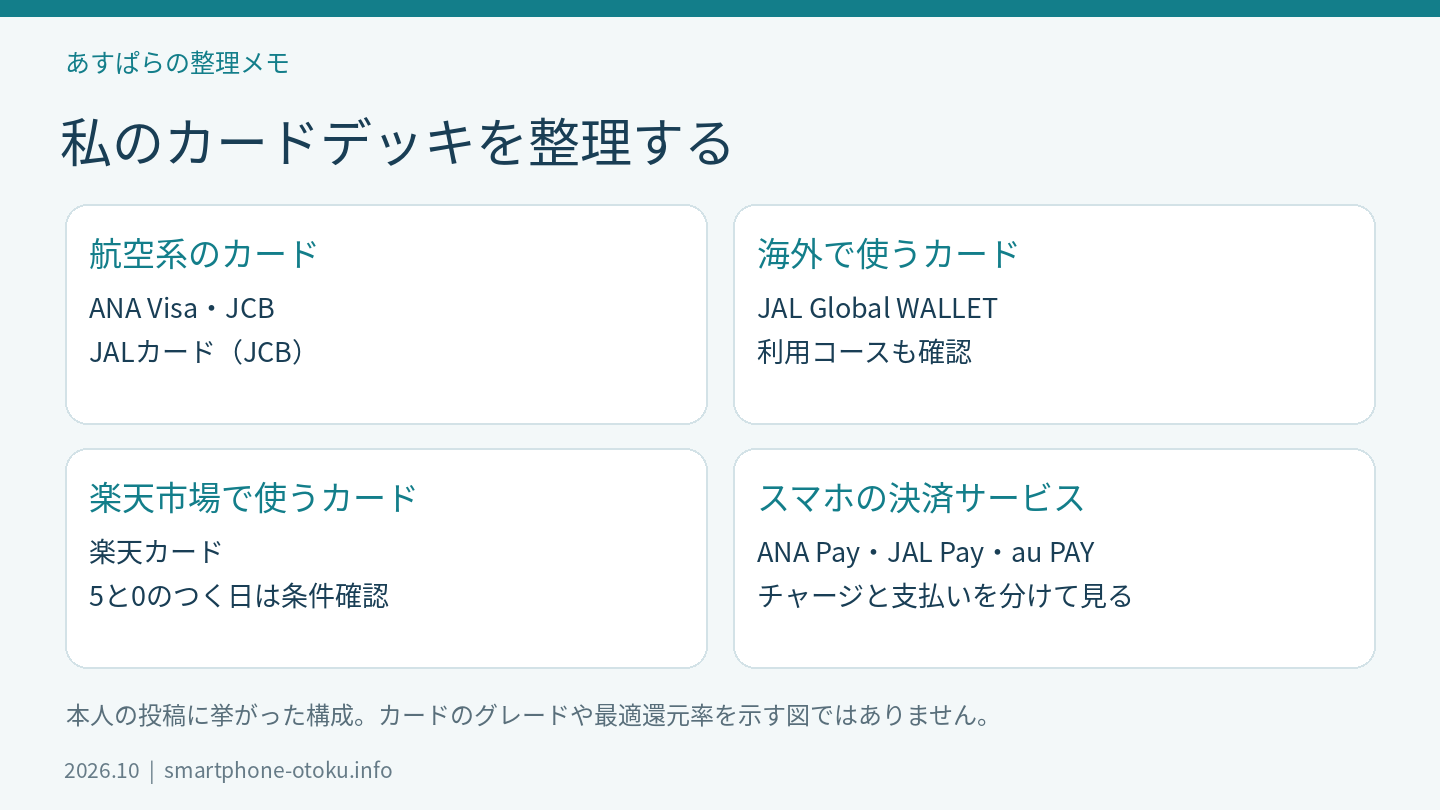
飛行機界隈のみなさま、カードデッキは何枚組ですか? 私もXでそんな話をしたのですが、航空会社のカードに、海外用のカード、楽天市場用のカード。スマホの決済アプリまで含めると、なかなかにぎやかです(笑)。
ただ、枚数を増やしたら自動的にお得になるわけでもないんですよね。年会費もあるし、どれで何を払うか分からなくなったら、それはそれで困る。今回は、私が投稿で挙げたカードと決済サービスを並べながら、使い分けを整理してみます。
制度・店舗情報は2026年10月11日に確認。体験談は本文に記載した訪問・投稿時点の内容です。
私がXで挙げたカードは、このあたり
| カード・サービス | 投稿で挙げた用途・位置づけ |
|---|---|
| JALカード(JCB) | 利用している物理カードの一つ |
| ANAカード Visa | 利用している物理カードの一つ |
| ANAカード JCB | 利用している物理カードの一つ |
| JAL Global WALLET | 海外で利用 |
| 楽天カード | 楽天市場の「5と0のつく日」を意識した買い物 |
| ANA Pay・JAL Pay・au PAY | 物理カードとあわせて利用している決済サービス |
ここでいう一覧は、Xで紹介した時点のものです。カードのグレードや年会費まで全部公開した投稿ではないので、私の支出額や還元率を逆算した「最適解」ではありません。まずは、こういう組み合わせで使っている人もいるんだな、くらいで見ていただければ。
ANAとJAL、両方あると行き先から考えやすい
ANAのカードとJALのカード。どちらか一方にまとめたほうが管理しやすいのは、その通りです。でも、飛行機が好きだと、気になる便も行きたい場所も一社の中だけで完結しないんよね。。
カードを選ぶときは、先に「何マイルを、どこで使いたいか」を決めると考えやすくなります。ANAマイルで使いたい旅程があるのか、JALマイルを貯めたいのか。それによって、日常の支払いをどちらへ寄せるかも変わります。
一方、両方に少しずつ貯めて、どちらも必要数に届かないというのは避けたいところ。カードの枚数と、支払いを分散させることは別です。持っているカードを全部同じ頻度で使う必要はありません。
国際ブランドが違うことにも意味がある
私の一覧にはVisaとJCBが入っています。同じ航空会社のカードでも、国際ブランドや発行会社によって、利用できるお店、付帯サービス、マイルへの移行条件などが異なります。「ANAカードだから全部同じ」「JALカードならどれでも同じ」とは言えません。
ただし、ブランドだけで海外での使いやすさを断定するのも雑。行く国やお店、利用する決済方法によって変わるので、旅行前は手持ちのカードの利用条件を確認したいです。
楽天カードは、楽天市場で使う役割がある
Xでは楽天カードを「楽天市場の5のつく日用」と書きました。制度としては、毎月5と0のつく日の企画です。航空会社のカードがあっても、楽天市場での買い物という別の役割があるので、そこは分けて考えています。
2026年10月11日に楽天カード公式で確認したところ、この企画はエントリーが必要で、5と0のつく日特典分には月間1,000ポイントの上限があります。対象期間中のエントリーで、その期間内のエントリー前の買い物も対象になる案内ですが、買う前にエントリーまで済ませるほうが忘れにくいですね。
見出しの「合計○倍」は、複数のポイントを足した表示です。5と0のつく日だけで、その倍率が丸ごと上乗せされるわけではありません。税抜き・クーポン利用後の金額など、計算対象にも条件があります。
そして、ポイントが付く日だからといって、必要のないものまで買ったら本末転倒。買う予定のものを、その日に合わせられたら合わせる。このくらいの距離感が続けやすそうです。ふるさと納税は通常の買い物と扱いが異なるので、楽天ふるさと納税とマイル・カード特典を整理した記事もどうぞ。
海外用のJAL Global WALLETは、コストも含めて考える
海外ではJAL Global WALLETを使っている、と投稿しました。一方で、為替レートについては気になっていて、IDAREやRevolutなどはまだ勉強中とも書いています。ここは、試していないものを「こっちが絶対いい」とは言えないところです。
海外決済で比べたいのは、表面上の還元率だけではありません。通貨の両替や円換算にかかるコスト、海外利用時の手数料、チャージの方法、残高の扱いまで合わせて見る必要があります。少しマイルが多く付いても、それ以上に費用がかかっていれば、支出全体では得になりません。
また、JAL Global WALLETのカードとJAL Payのサービスを、完全に無関係な別物として数えるのも分かりにくくなります。公式では海外利用に必要なコースや、海外ATM利用に必要なカード・本人確認の条件が案内されています。自分の利用コースを確認してから使うのが前提です。
スマホ決済まで含めると、枚数より経路がややこしい
物理カードに加えて、ANA Pay、JAL Pay、au PAYも使っています。ここまで来ると、財布のカードを数えるだけでは全体が見えません(笑)。
例えばANA Payは、公式で残高からの支払い200円につき1マイルと案内されています。さらに対象のANAカードからのチャージにも、カード種類に応じたマイル積算があります。ただし、チャージ元が何でも同じ条件になるわけではありません。
私の保有カードのグレードをここで決めつけて「私なら○%」と計算するのではなく、自分のカードが対象か、どの積算条件なのかを確認する必要があります。チャージできることと、ポイント・マイルが付くことも別。古い投稿の経路を、そのまま今も使えると考えないほうが安心です。
デッキを増やす前に、役割を書いてみる
| 確認すること | 書き出してみたい内容 |
|---|---|
| 目的 | どのマイル・ポイントを何に使いたいか |
| 出番 | 旅行、普段の買い物、楽天市場、海外など |
| 費用 | 年会費、移行手数料、海外利用のコスト |
| 管理 | 引落日、利用明細、残高、期限 |
| 重複 | 同じ役割のカードを複数持つ理由があるか |
飛行機界隈とホテル界隈とクレカ界隈って、かなり重なっていますよね。見ていると、すごいデッキが次々出てきます。でも、私が使うものと、ほかの人が使いこなせるものは違う。
まずは手持ちの一枚に「何のために持っている?」と聞いてみるところから。うまく答えられるカードを残して、分からないところは調べる。私のカードデッキも、そんな感じで見直していこうと思います。